- English
- 简体中文
- Español
- Português
- русский
- Français
- 日本語
- Deutsch
- tiếng Việt
- Italiano
- Nederlands
- ภาษาไทย
- Polski
- 한국어
- Svenska
- magyar
- Malay
- বাংলা ভাষার
- Dansk
- Suomi
- हिन्दी
- Pilipino
- Türkçe
- Gaeilge
- العربية
- Indonesia
- Norsk
- تمل
- český
- ελληνικά
- український
- Javanese
- فارسی
- தமிழ்
- తెలుగు
- नेपाली
- Burmese
- български
- ລາວ
- Latine
- Қазақша
- Euskal
- Azərbaycan
- Slovenský jazyk
- Македонски
- Lietuvos
- Eesti Keel
- Română
- Slovenski
- मराठी
Revolusi Material di Balik “Pertempuran Tiga Arah” Ponsel Lipat: Bagaimana Rekayasa Plastik Mendukung Inovasi Perangkat Berskala Triliun
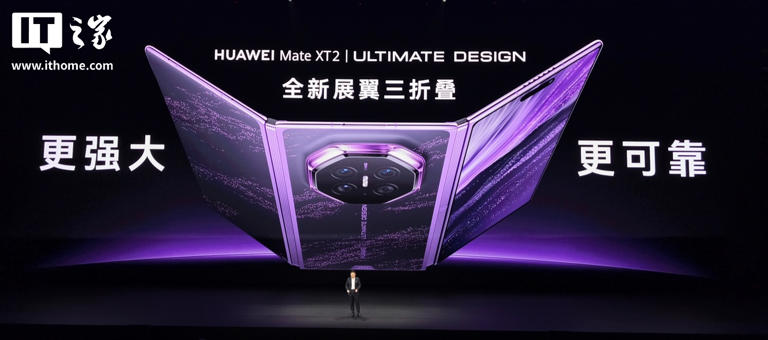
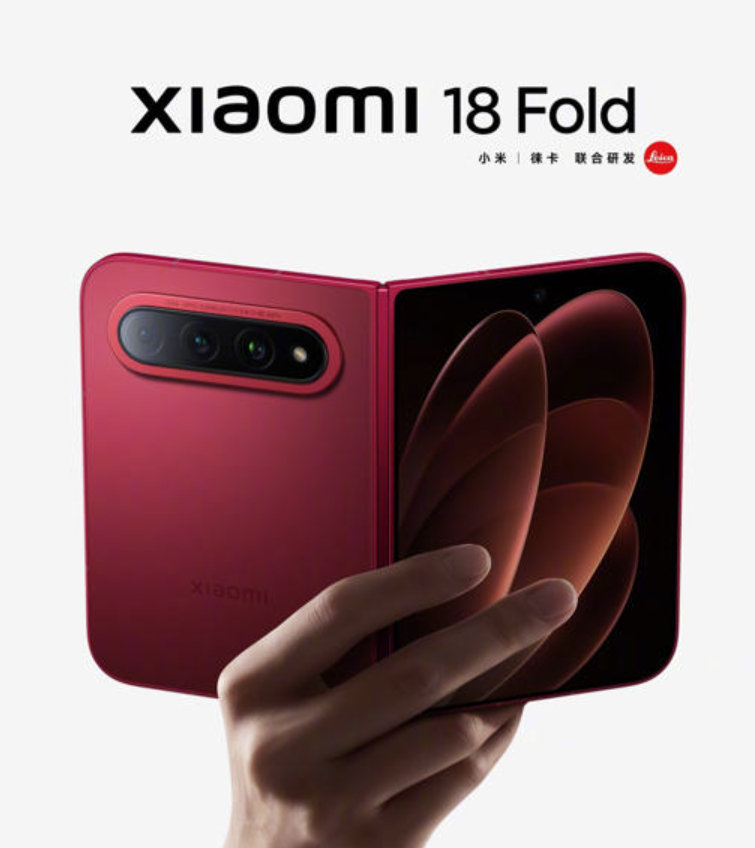
Dari tanggal 7 hingga 10 September 2026, Huawei, Xiaomi, dan Apple secara berturut-turut meluncurkan produk-produk andalan baru yang dapat dilipat dalam waktu 72 jam—ponsel lipat tiga generasi kedua Mate XT 2 dari Huawei, “lipatan tengah” 18 Lipat dari Xiaomi, dan ponsel lipat pertama Apple, iPhone Duo. Peluncuran berturut-turut yang dilakukan oleh ketiga raksasa ini menandakan bahwa ponsel lipat telah resmi berpindah dari “kategori baru” ke medan perang inti di pasar kelas atas.
Bagi industri impor plastik rekayasa, perlombaan perangkat ini memberikan sinyal yang jelas: permintaan akan plastik rekayasa berperforma tinggi pada ponsel yang dapat dilipat beralih dari “opsional” menjadi “harus dimiliki”.
Peta Jalan Material dari Tiga Ponsel Unggulan
Huawei Mate XT 2 mengambil pendekatan material yang paling agresif. Layar bagian dalamnya menggunakan tumpukan komposit multi-lapis yang sangat tangguh, termasuk kaca UTG ultra-besar berukuran 322 cm², lapisan penyangga baja ultra-tipis berkekuatan tinggi kelas kedirgantaraan berukuran 20 µm, dan lapisan pendukung serat karbon, yang meningkatkan ketahanan benturan sebesar 200% dibandingkan generasi sebelumnya. Untuk engselnya, sistem engsel Tiangong generasi kedua menggunakan poros utama berlengan lima yang terbuat dari baja khusus dengan kekuatan tarik 2.400 MPa, peningkatan signifikan dari 1.900 MPa pada generasi sebelumnya.
Xiaomi 18 Fold secara inovatif menggunakan kaca ultra tipis UTG dua lapis yang dipasangkan dengan bahan isolasi fleksibel organik, dan lapisan sentuhnya telah sepenuhnya ditingkatkan menjadi bahan fleksibel organik, meningkatkan ketahanan terhadap benturan benda tajam sebesar 258% dibandingkan generasi sebelumnya. Penggunaan “bahan isolasi fleksibel organik” adalah contoh umum plastik rekayasa dalam modul sentuh yang dapat dilipat. Rangka tengahnya menggunakan paduan aluminium seri 7, yang menyeimbangkan desain ringan dan kekuatan struktural.
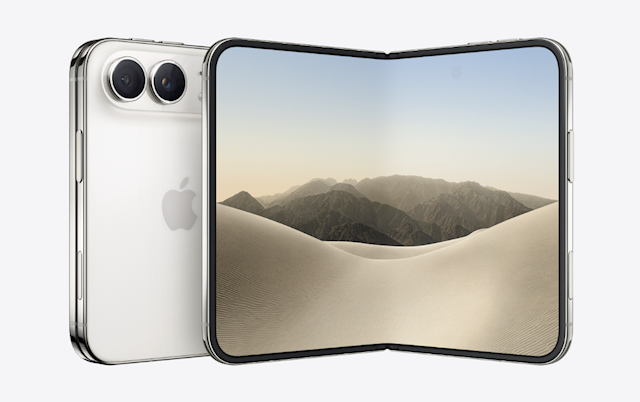
iPhone Duo Apple telah melakukan penyesuaian mendalam pada bahan polimer. Layar bagian dalamnya menggunakan lapisan penutup polimer khusus dengan peningkatan kekakuan hingga 40% dibandingkan dengan bahan industri lainnya. Engselnya dirakit secara presisi dari lebih dari 100 komponen mikro dan pelat pendukung serat karbon. Masuknya Apple berarti rantai pasokan perangkat lipat akan mengalami pertumbuhan permintaan plastik rekayasa dalam skala yang lebih besar.
Aplikasi Inti Rekayasa Plastik pada Barang Lipat
Permintaan material terhadap ponsel lipat membentuk kembali struktur produk plastik rekayasa. Kategori berikut ini sangat penting:
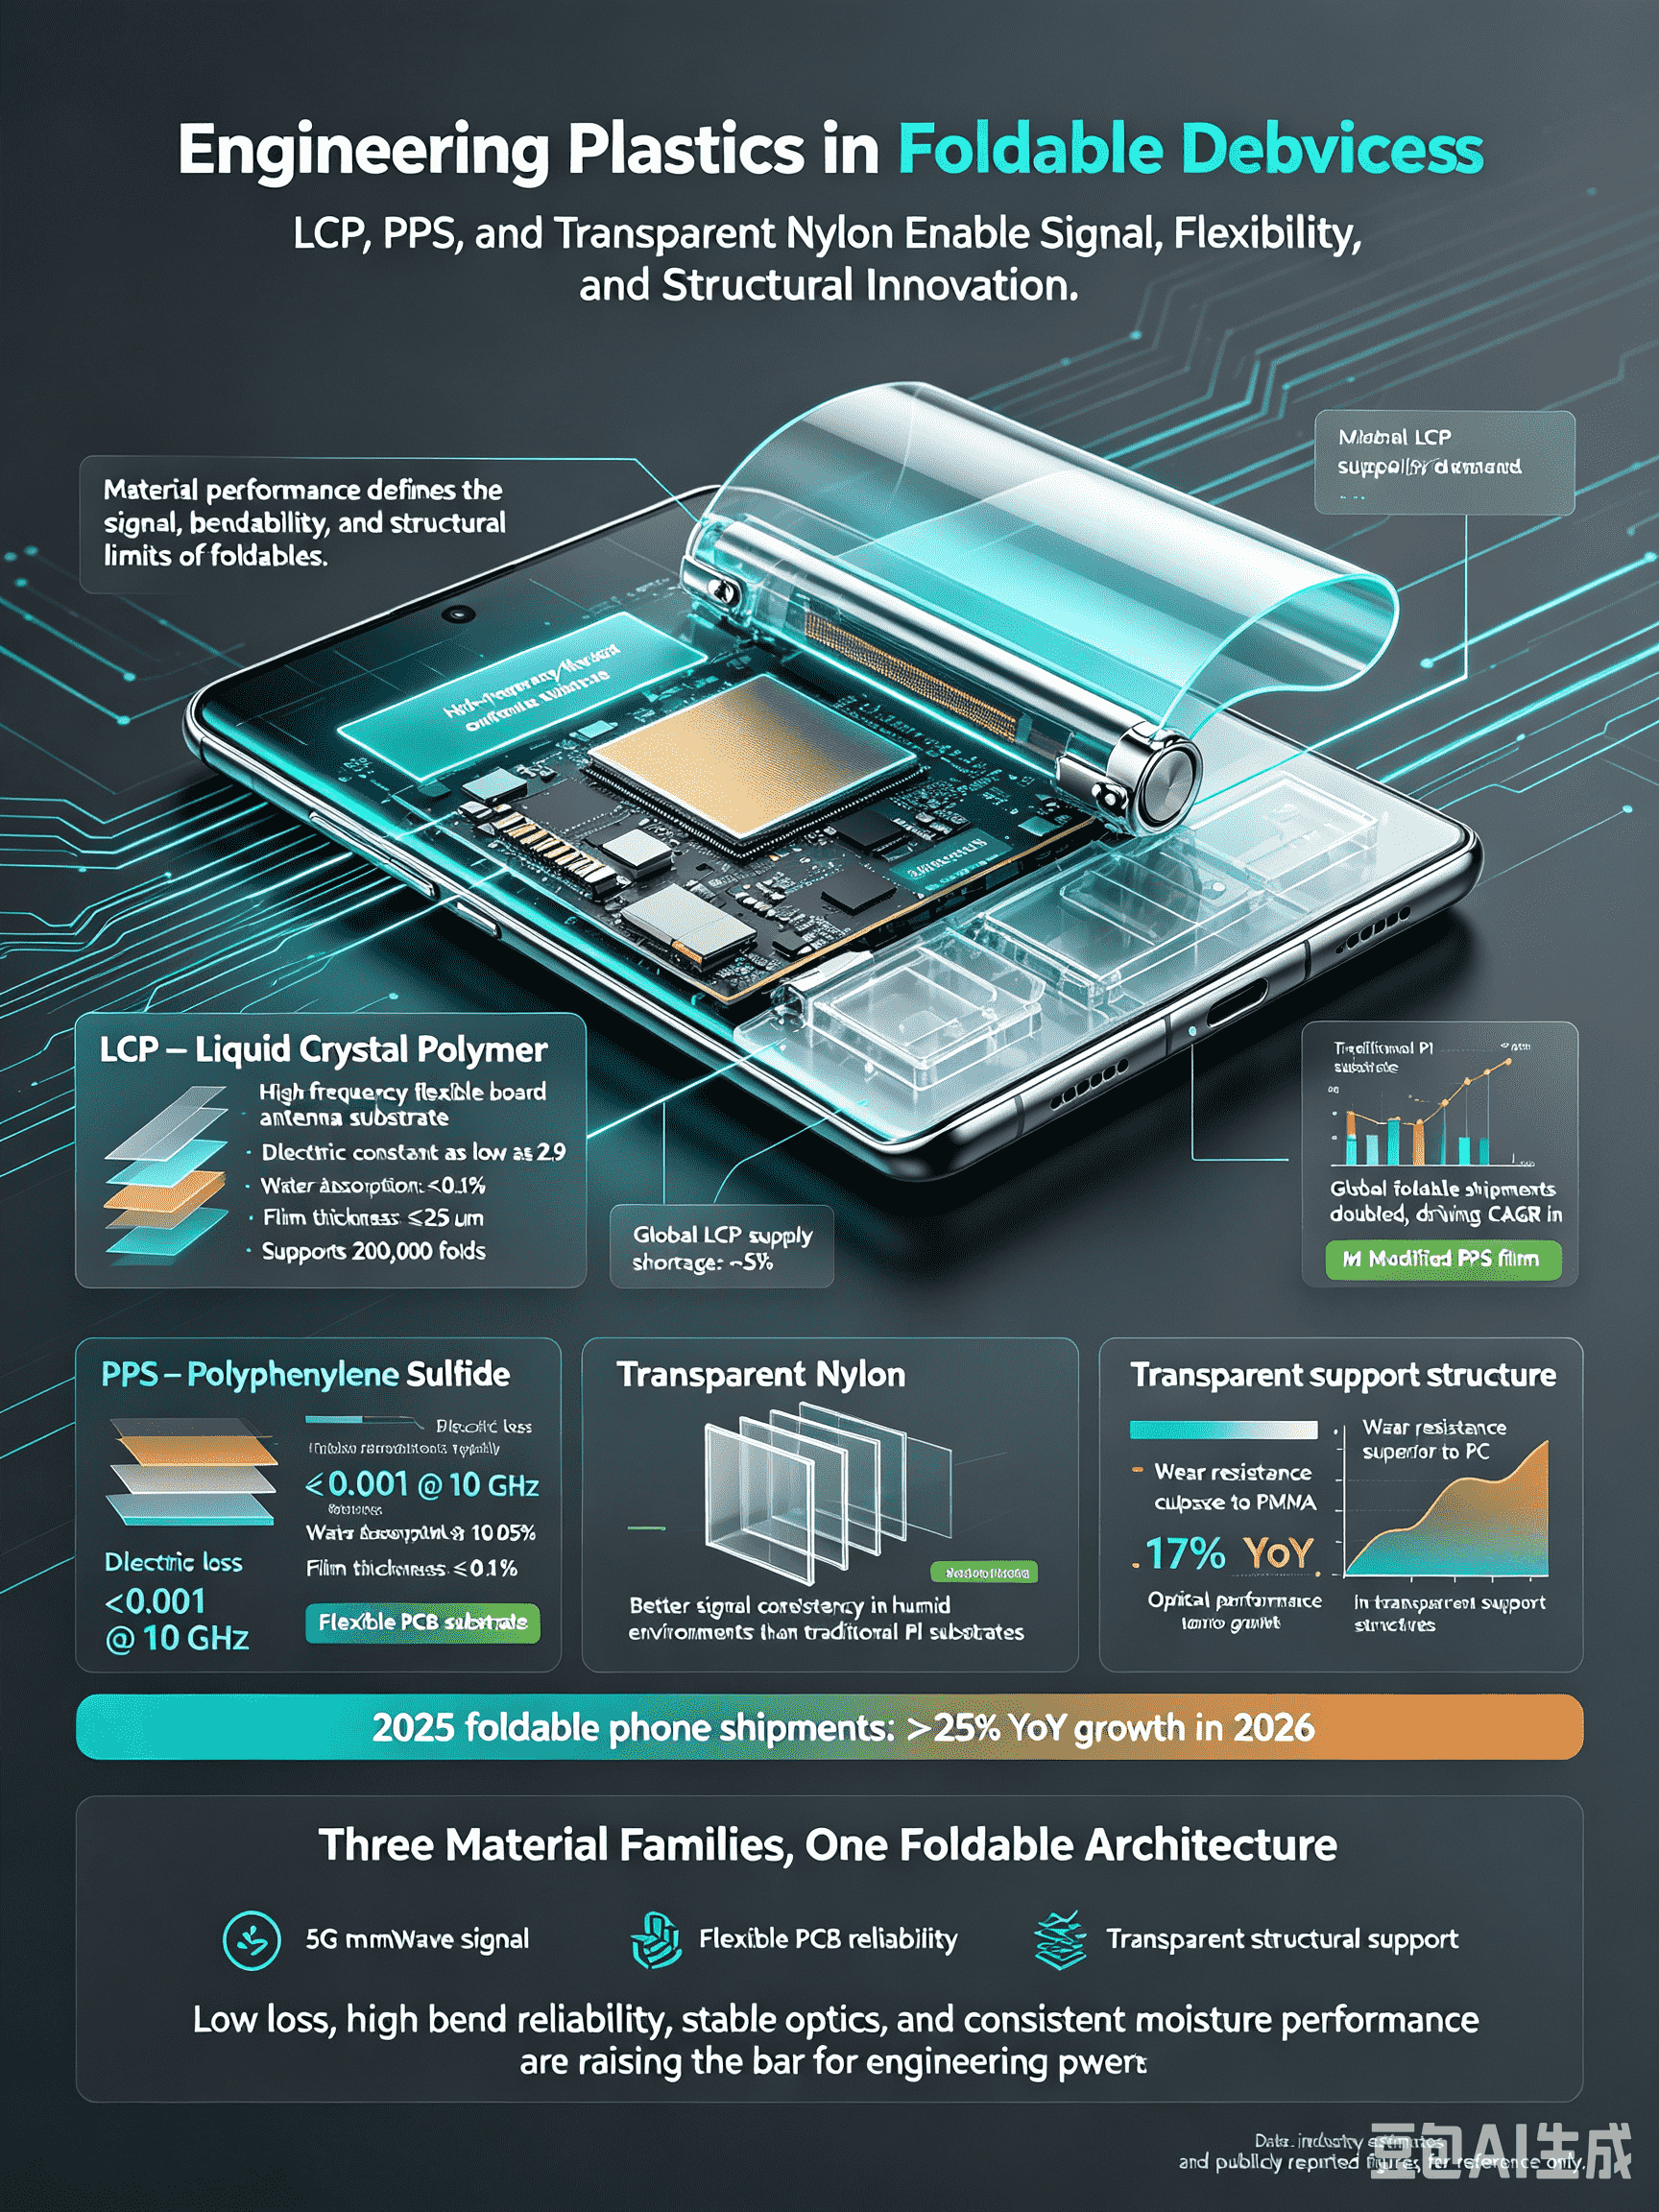
LCP (polimer kristal cair) adalah substrat pilihan untuk antena papan fleksibel frekuensi tinggi yang dapat dilipat. Dengan konstanta dielektrik serendah 2,9, kehilangan dielektrik hanya 0,002–0,004 pada 10 GHz, dan penyerapan air kurang dari 0,1%, bahan ini telah menjadi material utama untuk transmisi sinyal 5G mmWave. Data industri menunjukkan bahwa ketebalan film LCP harus ≤25 µm untuk memenuhi persyaratan 200.000 lipatan, dan penggandaan pengiriman ponsel lipat pada tahun 2025 telah mendorong CAGR sebesar 30% pada permintaan film LCP. Saat ini, pasokan LCP global mengalami kekurangan sekitar 5% karena melonjaknya permintaan dari aplikasi elektronik kelas atas.
PPS (polyphenylene sulfide) berkembang dari aplikasi industri tradisional menjadi substrat elektronik yang fleksibel. Film PPS dengan perpanjangan tinggi yang dimodifikasi kini dapat digunakan sebagai substrat papan sirkuit cetak yang fleksibel, dengan kehilangan dielektrik pada 10 GHz serendah di bawah 0,001 dan penyerapan air biasanya di bawah 0,05%, memberikan konsistensi sinyal yang jauh lebih baik di lingkungan lembab dibandingkan substrat PI tradisional.
Nilon transparan juga berkembang pesat dalam komponen struktural yang dapat dilipat. Pengiriman ponsel lipat global pada tahun 2026 meningkat lebih dari 25% YoY. Dengan ketahanan aus yang lebih unggul dibandingkan PC dan kinerja optik yang mendekati PMMA, nilon transparan mengalami peningkatan penggunaan sebesar 17% dari tahun ke tahun pada struktur pendukung transparan.
Film PI (polimida) terus memegang posisi inti dalam tampilan fleksibel. Ukuran pasar globalnya mencapai US$2,24 miliar pada tahun 2025, dan tingkat penetrasi film PI tidak berwarna pada sampul ponsel yang dapat dilipat telah melampaui 17%.
Data Pasar dan Implikasi Perdagangan
Dari perspektif data makro, pasar plastik rekayasa berkinerja tinggi global melebihi US$98 miliar pada tahun 2026, dengan LCP, PPS, dan nilon khusus menyumbang 47% dari total pasokan. Di pasar Asia, sektor kelistrikan dan elektronik masih bergantung pada impor 30%–35% resin berkinerja tinggi seperti LCP dan PPS, yang sebagian besar bersumber dari Jepang, Korea Selatan, dan Jerman.
Perlu dicatat bahwa pusat gravitasi dalam rantai nilai bergeser ke hilir menuju manufaktur presisi. Pertumbuhan volume perdagangan lintas batas untuk plastik rekayasa bentuk primer melambat, sementara skala perdagangan internasional untuk produk-produk bernilai tambah tinggi dan difungsikan diperkirakan akan tumbuh sebesar 9,7%. Hal ini berarti pemasok yang mampu menyediakan solusi material yang disesuaikan dengan kinerja tinggi akan menempati posisi yang lebih menguntungkan dalam lanskap perdagangan di masa depan.
Kesimpulan
“Pertarungan tiga arah” pada ponsel lipat bukan hanya persaingan antar merek perangkat tetapi juga perang posisi dalam rantai pasokan bahan baku. Karena faktor bentuk baru seperti lipatan tiga kali lipat dan lipatan tengah terus bermunculan, skenario penerapan plastik rekayasa seperti LCP, PPS, nilon transparan, dan PI akan terus berkembang. Bagi perusahaan perdagangan impor plastik rekayasa, memulai lebih awal dalam sertifikasi rantai pasokan yang dapat dilipat dan membangun kemitraan yang stabil dengan produsen resin kelas atas di Jepang dan Korea Selatan akan menjadi kunci untuk meraih keuntungan dari putaran inovasi perangkat ini.